在加密货币交易领域,币安作为全球头部交易所,其生态内的“法币钱包”一直是用户关注的焦点。对于许多刚刚踏入币圈或者希望将数字资产与法定货币(如美元、欧元、人民币等)进行便捷转换的投资者来说,了解币安法币钱包的运作机制、安全性以及实际体验至关重要。
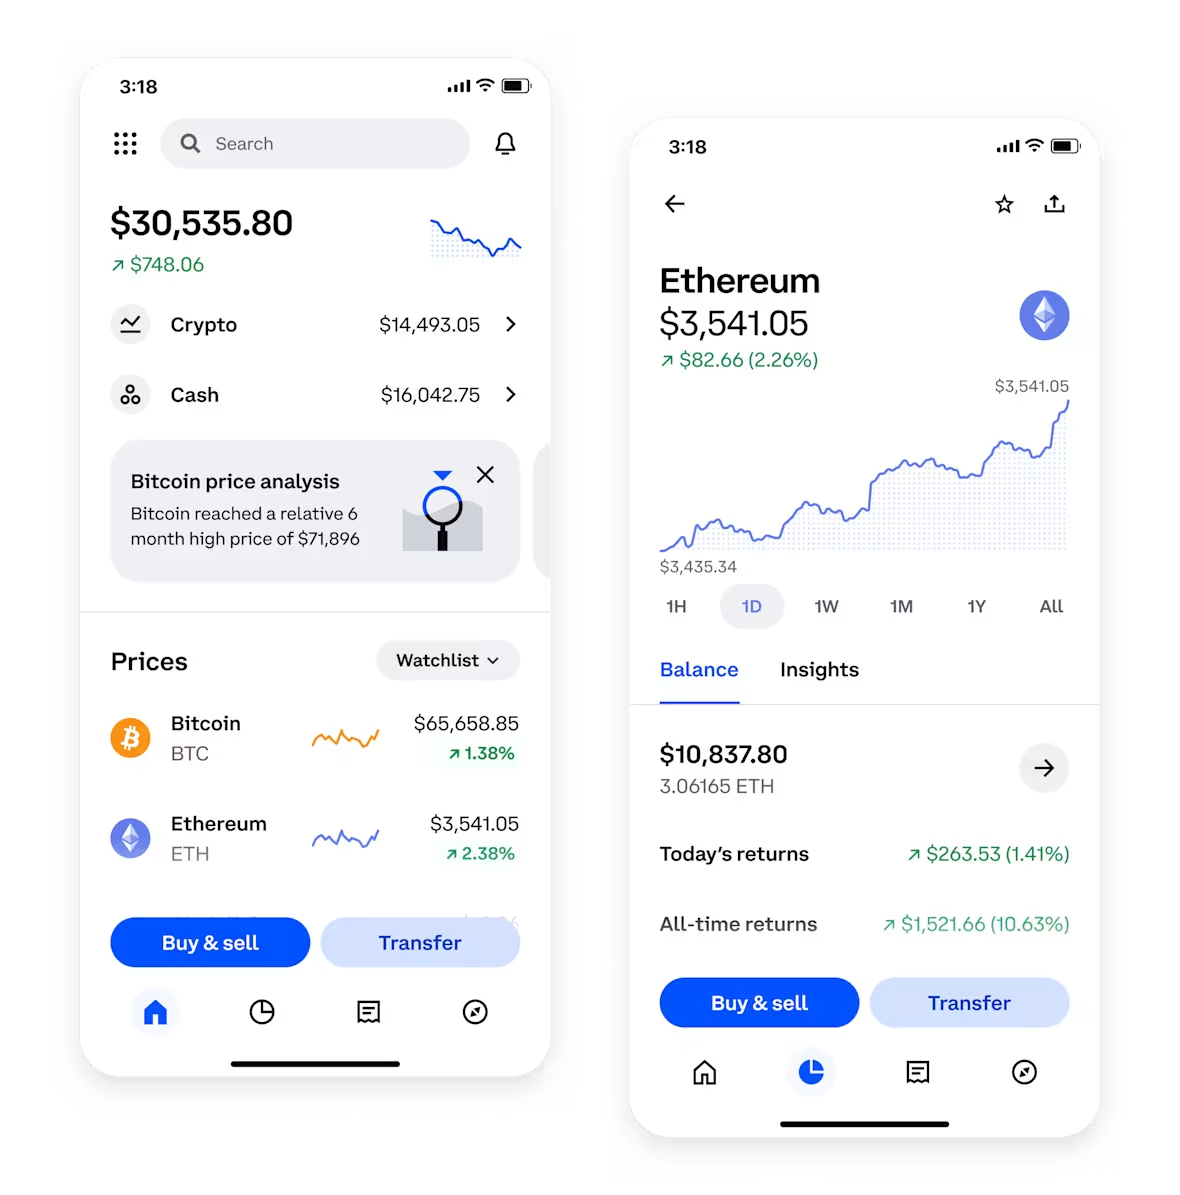
首先,我们需要厘清一个概念:币安的法币钱包并非一个独立的钱包类型,而是指用户账户中用于存储法定货币的特定资金池。与加密货币钱包(如现货钱包、资金账户)不同,法币钱包主要用于接收从银行账户转入的法定货币,或者在卖出加密货币后,将法币暂时存放于此。它本质上是记录你法币余额的账本,而不是像冷钱包那样存储私钥。因此,它的“安全性”很大程度上取决于币安平台整体的风控与合规体系。
从安全性角度来看,币安法币钱包享有平台级的安全保障。币安采用了多层加密、双重身份验证(2FA)、反钓鱼机制以及行业领先的冷热钱包分离存储技术。对于法币部分,币安通常会与合规的银行或支付机构合作,确保用户的法定货币资金受到相关金融监管的保护。这意味着,只要你的币安账户不被盗用,且平台本身运营稳定,你的法币资产是相对安全的。但需要注意的是,与传统银行保险不同,币安作为中心化交易所,用户的法币资产理论上并不受存款保险制度覆盖,这一点在极端风险环境下需要用户自行评估。
在功能体验方面,币安法币钱包的便捷性是其最大亮点。用户可以通过法币通道(如C2C交易、银行卡买币通道)直接用法币购买加密货币,也可以将卖出加密货币所得的USDT等稳定币兑换回法币并提现。整个过程通常支持多种法币币种,并且通过P2P或快捷通道完成,实时性较高。不过,体验上也有“痛点”:法币提现的到账时间受银行工作日和跨行转账影响,可能长达1-3个工作日;此外,不同国家或地区对法币存入和提现的限额、手续费以及KYC审核要求差异较大,例如中国大陆用户的法币交易通道目前受到严格限制,操作前需确认当地政策。
针对用户关心的资金管理技巧,我们建议:第一,尽量将法币资金在需要交易时才转入交易所钱包,避免长期留存大额闲置法币,以减少中心化平台风险敞口。第二,开启账户的所有安全设置,包括谷歌验证器、反钓鱼码以及API权限管理。第三,在进行C2C交易或法币充提时,务必核实对方身份和订单详情,警惕“洗钱陷阱”或虚假付款截图。第四,如果你的主要目的是长期持币,那么将资产从币安法币钱包转入个人硬件钱包或冷钱包才是更安全的做法。
总体而言,币安法币钱包在便捷性和功能整合上表现出色,尤其适合需要频繁进出场、进行套利或定投的用户。但它并非一个“绝对安全”的存钱罐,其安全性依赖于币安平台的合规运营和用户个人的防骗意识。建议用户根据自身交易频率和资金规模,合理分配法币与加密资产的比例,切勿将全部身家寄托于单一中心化平台的法币账户中。