随着加密货币逐渐进入主流金融视野,越来越多的海外房产交易开始接受稳定币作为支付手段,其中USDC因其与美元1:1锚定的特性,成为不少投资者配置海外不动产的首选工具。然而,完成购房并不意味着流程结束——如何将手中的USDC合规、高效地转换为可自由支配的法定货币,才是许多投资者真正关心的核心问题。本文将系统梳理从USDC购买房产到最终提现回法币的可行路径与注意事项。
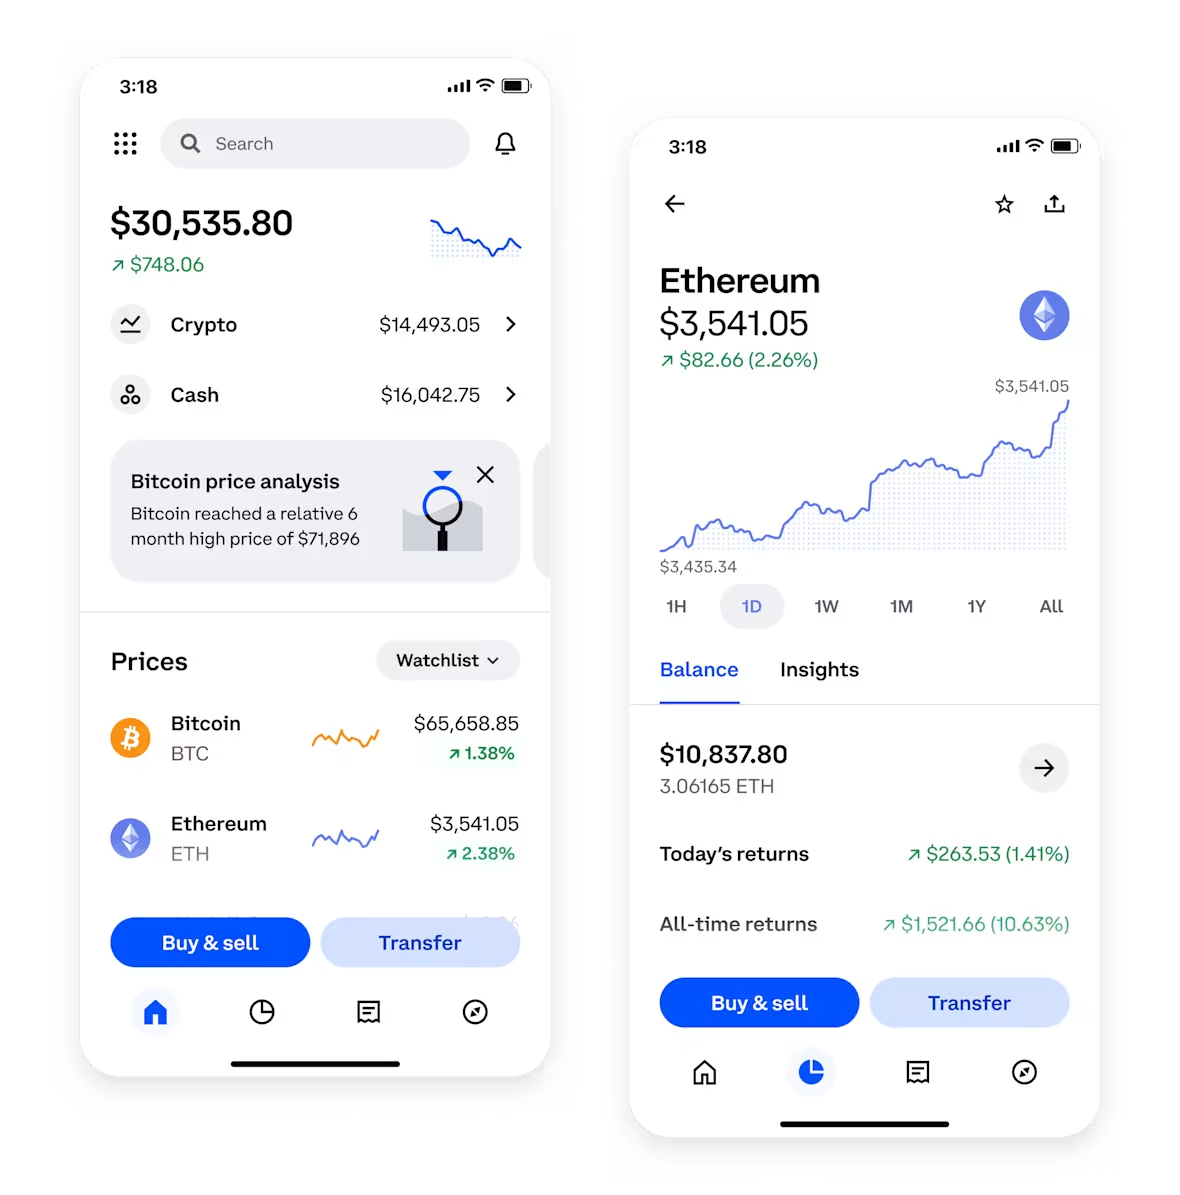
首先需要明确的是,USDC购买房产的提现流程并非单一动作,而是一系列步骤的组合。当您使用USDC支付购房款后,这笔资金会进入卖方的数字钱包或由第三方托管机构持有的账户。若您需要从这笔交易中回收现金(例如您是卖方,或者您是买方但需要将剩余USDC变现),提现的第一步通常是将USDC转回您个人在中心化交易所(如Coinbase、Binance、Kraken等)或合规去中心化钱包的账户中。为了保障资金安全,务必选择支持美国存款保险或持有当地金融牌照的头部交易所作为提现窗口。
第二步,在交易所内完成USDC与法币的兑换。大多数主流交易所都提供USDC/USD或USDC/EUR等直接交易对,且由于USDC本身与美元挂钩,兑换过程几乎不产生汇率波动风险。您可以通过市价单或限价单在几秒内完成兑换。需要注意的是,部分交易所会对稳定币兑换收取极少的手续费(通常低于0.1%),但整体成本远低于传统银行电汇或跨境转账。
第三步,将兑换后的法币提现至您的个人银行账户。这是整个流程中最需要关注合规细节的环节。根据您所在国家的反洗钱(AML)与了解你的客户(KYC)法规,交易所通常会要求您完成身份认证并提交资金来源说明。由于资产来源于房地产交易,您可能需要提供购房合同、产权转让文件、托管协议或由持牌律师事务所出具的法律意见书,以向交易所证明这笔资金的合法性。一般而言,小额提现(如单笔低于1万美元)可通过电汇快速完成,但对于大额交易(超过10万美元或等值各币种),交易所可能会启动更严格的尽职调查,导致提现延迟1-5个工作日。
此外,还有一种高级操作路径:通过场外交易(OTC)或加密友好银行直接提现。部分高净值投资者会选择通过场外交易平台与机构对手方直接成交,从而避开交易所的流动性限制和提现限额。这种方式通常支持更大额度(如50万-100万美元起步)且到账速度更快,但需要您提供更详细的资产证明和反洗钱材料。另外,专为加密资产设计的银行(如Silvergate、Signature Bank,或欧洲的少数加密银行)也允许您直接从银行账户接收USDC并兑换为法币,但这类服务往往要求客户资产规模达标且通过严格的合规审查。
最后,税务与法律层面不可忽视。当您从USDC房产交易中获利并提现时,很多国家(如美国、英国、澳大利亚等)会将此视为资本收益事件。这意味着您需要记录购房时的USDC成本基础(即您最初获取这些USDC时支付的美元金额)以及出售房产时的USDC市场价值,并在年度报税时申报资本利得税。未正确申报可能导致罚款甚至刑事调查。建议在提现前咨询熟悉加密税务的会计师,或使用Cointracker、Koinly等税务软件自动生成报告。
总结而言,USDC购买房产后的提现并非难事,但需要“三步走”策略:将资产转回合规交易所、兑换为法币、提交合规文件后提现至银行。对于大额资金,提前准备完整的购房证明文件、选择支持大额提现的机构、并在税务上做好规划,才能确保整个流程顺畅无阻。随着全球监管框架的逐步完善,未来通过稳定币完成房产交易后的资金回流操作将更加标准化,但当前阶段,主动拥抱合规、选择受监管的通道,仍是最高效也最安全的选择。